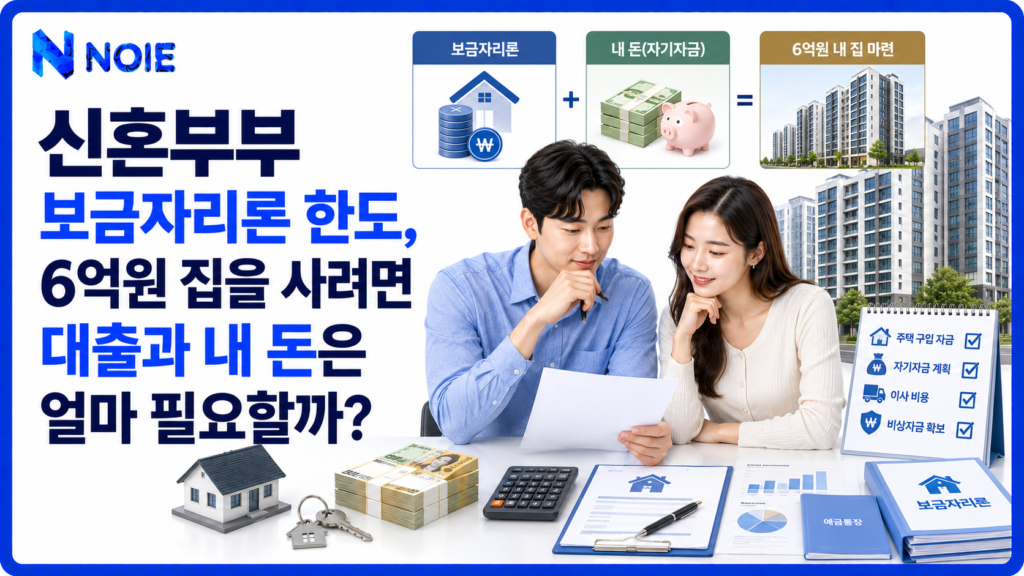
신혼부부 보금자리론 한도, 6억원 집을 사려면 대출과 내 돈은 얼마 필요할까?
📌 신혼부부 보금자리론 한도, 최대 3억6천만원이면 6억원 집까지 가능할까? 신혼부부가 내 집 마련을 준비하다 보면 디딤돌대출을 먼저 알아본 뒤, 집값이

📌 신혼부부 보금자리론 한도, 최대 3억6천만원이면 6억원 집까지 가능할까? 신혼부부가 내 집 마련을 준비하다 보면 디딤돌대출을 먼저 알아본 뒤, 집값이
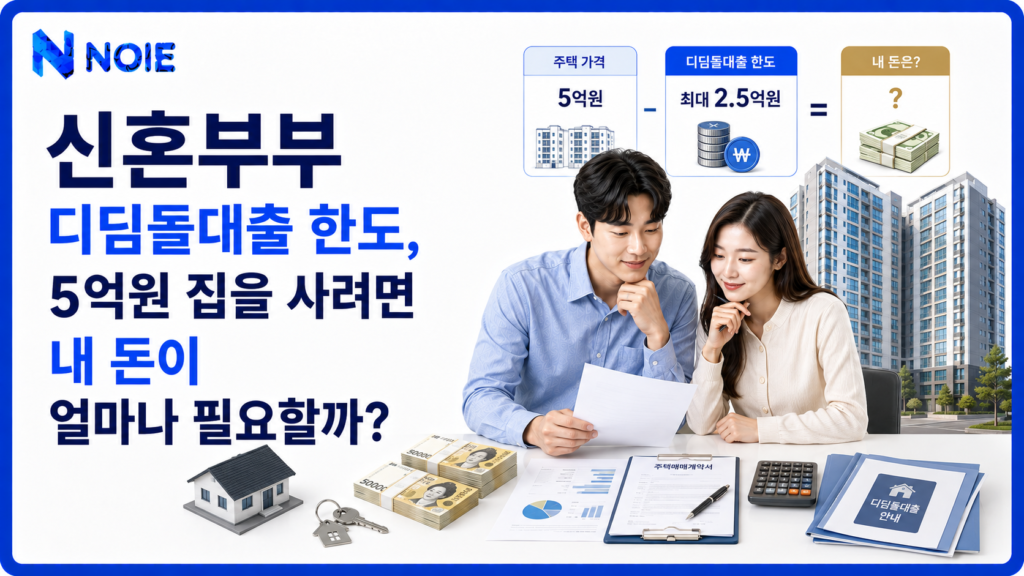
신혼부부가 내 집 마련을 준비할 때 가장 먼저 궁금해지는 것 중 하나가 바로 신혼부부 디딤돌대출 한도입니다. “신혼부부면 최대 3억2천만원까지 받을
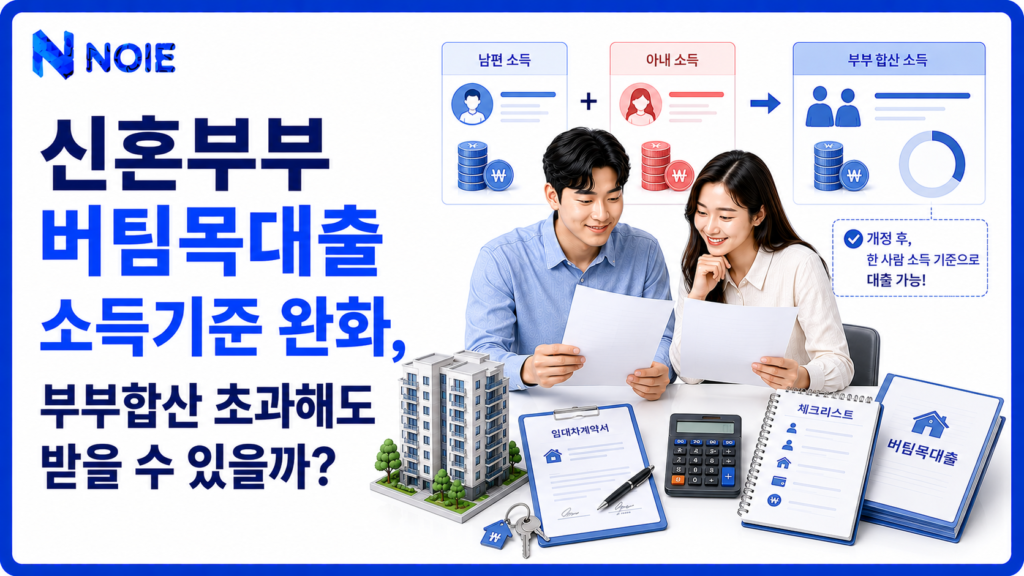
전세집을 구하는 신혼부부라면 버팀목대출을 한 번쯤 알아봤을 겁니다. 특히 시중은행 전세대출보다 정책대출의 금리와 조건이 유리할 수 있기 때문에 결혼을 앞두고

신혼부부가 집을 살 때 많이 알아보는 정책대출 중 하나가 내집마련 디딤돌대출입니다. 그런데 2026년 8월 13일 정부가 발표한 **「부동산 시장 안정을

결혼을 앞두고 있거나 신혼집을 알아보고 있다면 보금자리론 소득기준을 한 번쯤 확인해봤을 겁니다. 그런데 2026년 8월 13일 정부가 발표한 금융대책에서 신혼부부의

집을 사고 싶어도 나이와 소득, 주택가격 때문에 정책대출을 이용하지 못했던 청년이라면 이번 발표를 눈여겨볼 필요가 있습니다. 정부가 2026년 8월 13일

국민연금을 꾸준히 납부하고 있다면 한 번쯤 이런 생각을 하게 됩니다. “그래서 나는 나중에 국민연금을 얼마 받는 거지?” 매달 보험료를 납부하고는

국민연금은 정상적인 지급개시연령이 되었다고 해서 반드시 바로 받아야 하는 것은 아닙니다. 오히려 당장 생활비가 충분하다면 국민연금 연기연금을 활용해 수령 시기를

국민연금은 정상적인 수령 나이까지 기다렸다가 받는 것이 일반적입니다. 하지만 당장 생활비가 필요하거나 은퇴 후 소득이 부족하다면 국민연금 조기수령을 고민하게 됩니다.

기초연금, 65세 되면 무조건 받을까? 2026년 기준 꼭 확인하세요 기초연금은 이름 때문에 국민연금과 비슷한 제도라고 생각하기 쉽습니다. 하지만 실제로는 성격이